
¿Qué es la planeación financiera? Etapas, objetivos y cómo hacer la tuya en 5 pasos
 Por David Ramírez · Asesor financiero independiente
Respuesta rápida
La planeación financiera es el proceso de definir qué quieres lograr con tu dinero (proteger a tu familia, retirarte, pagar la educación de tus hijos, construir patrimonio) y diseñar las estrategias para llegar ahí con tus ingresos, tu ahorro, tus seguros y tus impuestos. Tiene cuatro etapas: diagnóstico, metas, estrategias y seguimiento.
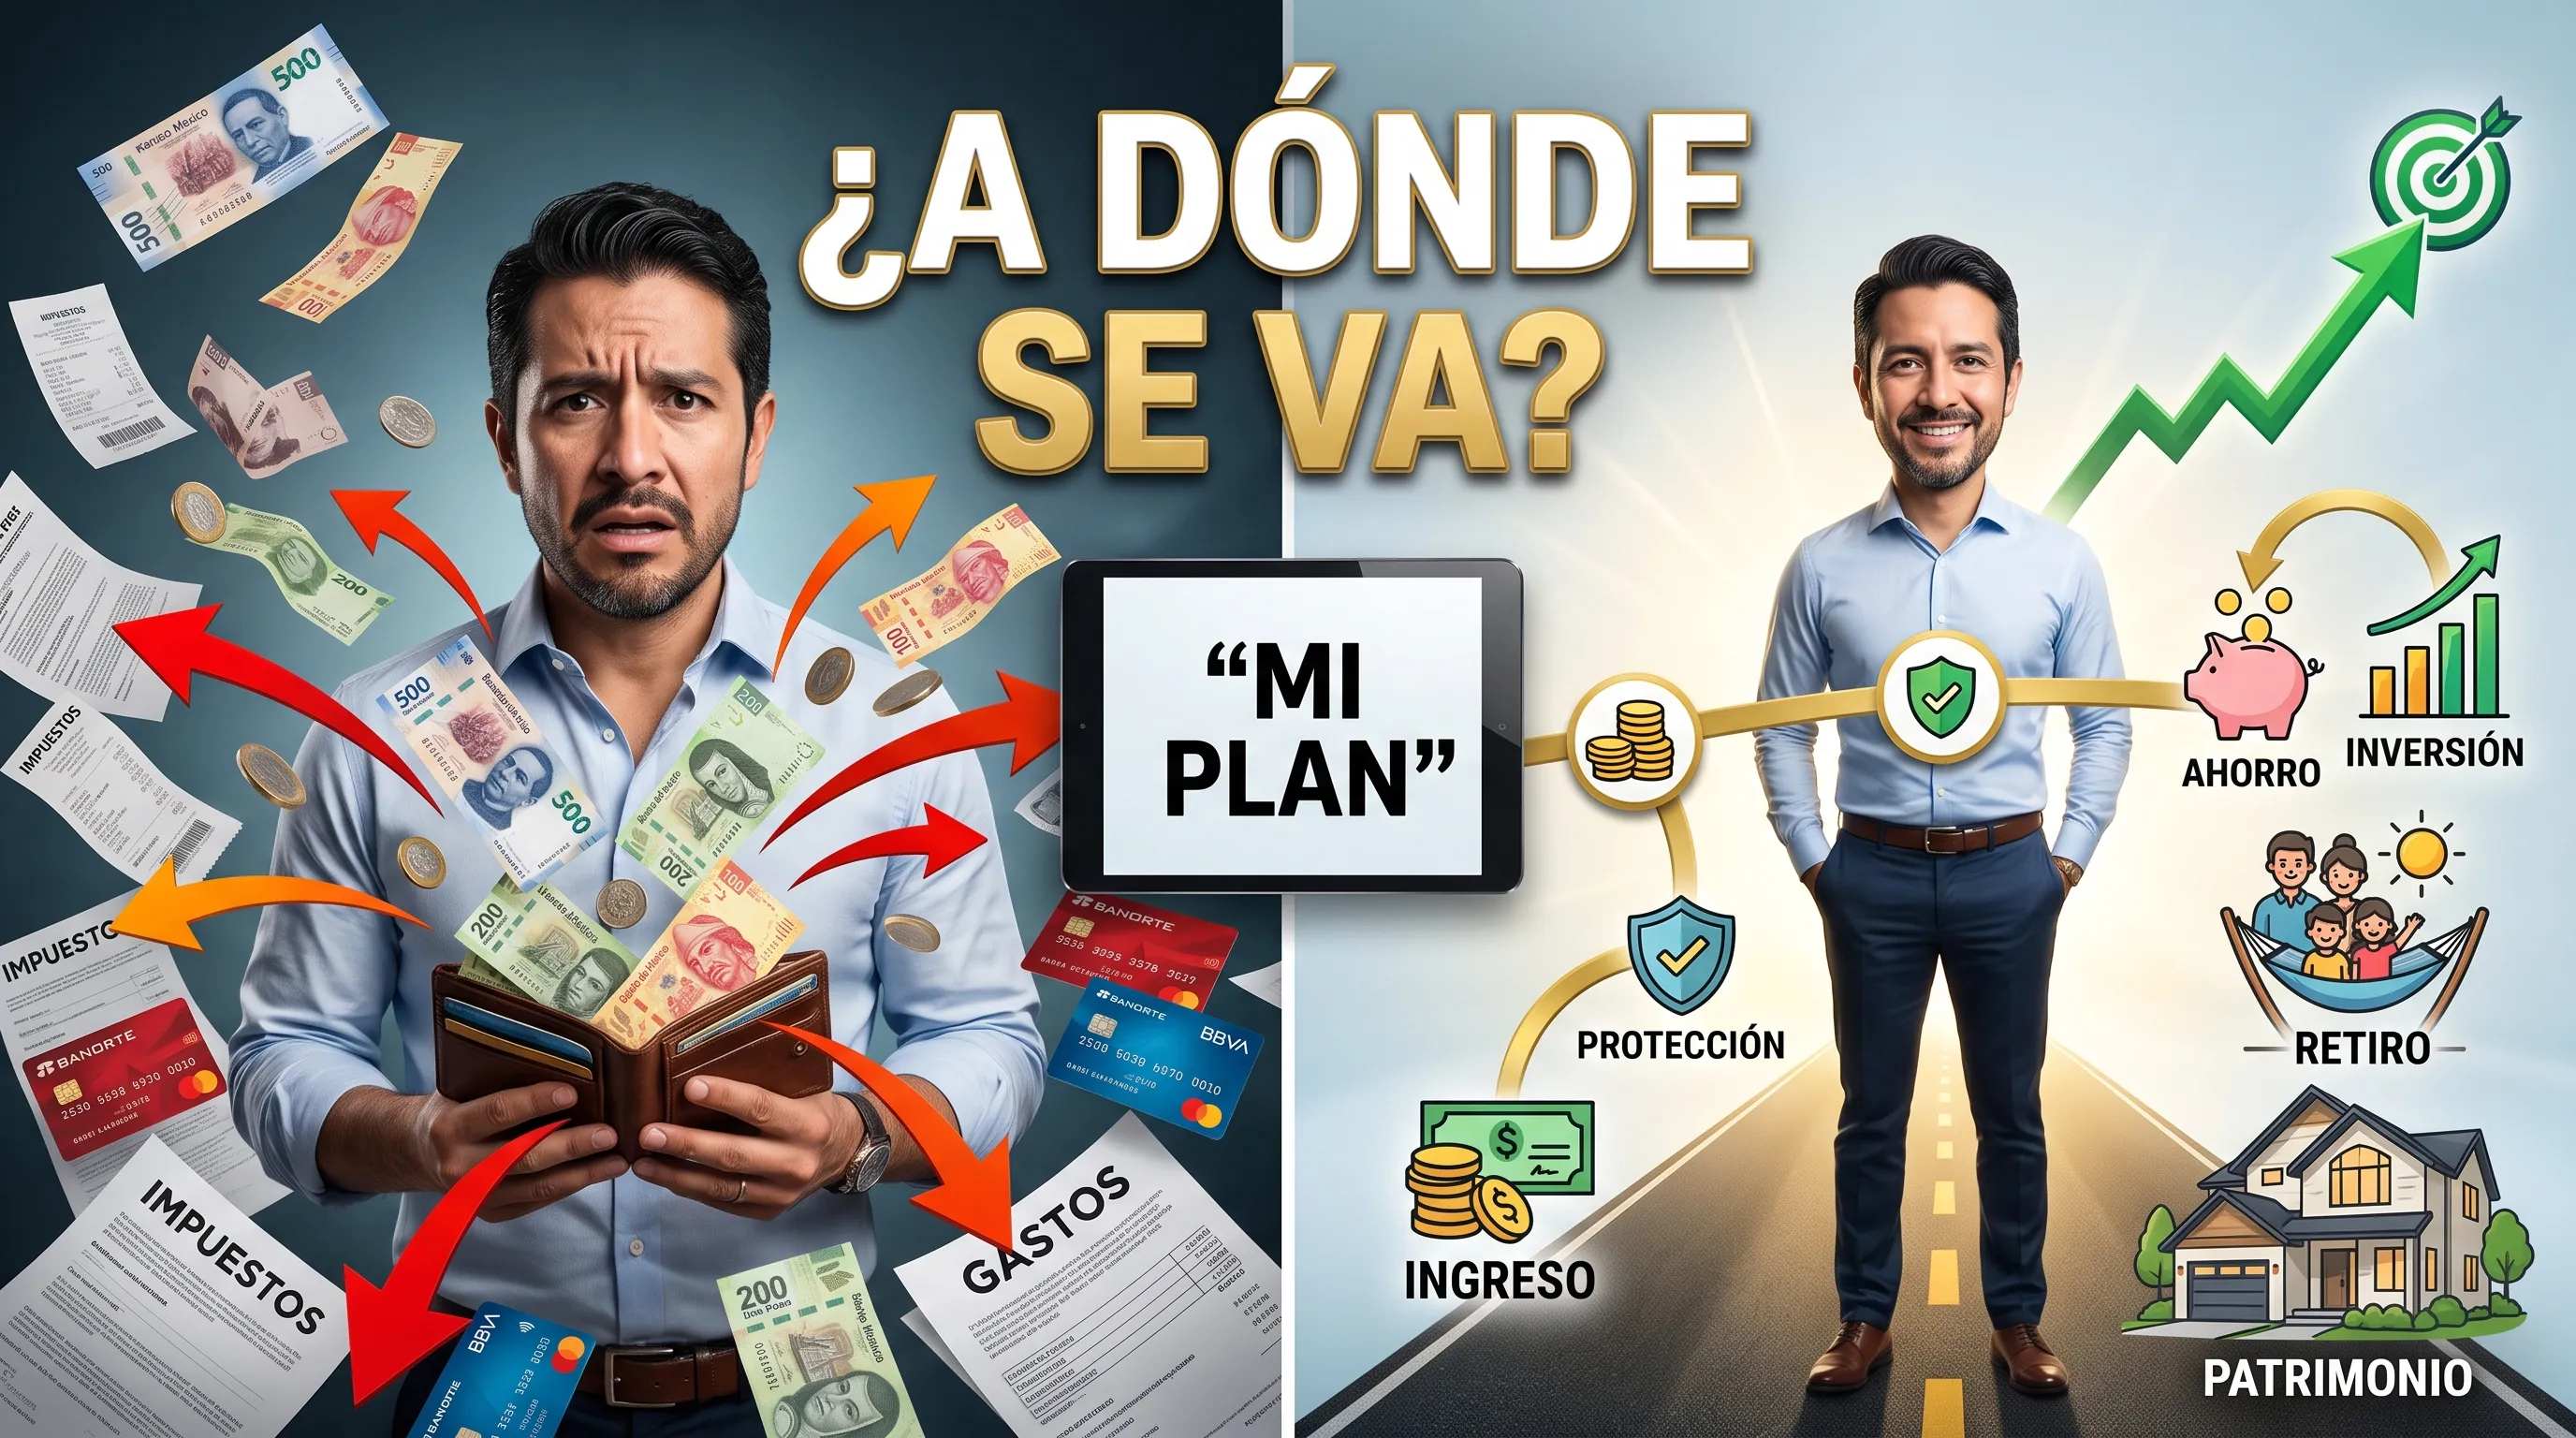
"Gano bien, pero no sé a dónde se va el dinero." Es una de las frases más comunes entre profesionistas, ejecutivos y empresarios en México. El problema casi nunca es el ingreso: es que no hay un plan.
La planeación financiera es justo eso: el plan. No es un presupuesto en Excel ni una inversión de moda. Es la forma de ordenar tus decisiones de dinero para que cada peso tenga un propósito.
En esta guía verás qué es la planeación financiera personal, cuáles son sus objetivos y etapas, cómo hacer la tuya en 5 pasos y un ejemplo de una familia de Monterrey con dos estrategias distintas para el mismo ingreso.
¿Qué es la planeación financiera?
La planeación financiera personal es el proceso de analizar tu situación económica actual, definir metas concretas y diseñar un plan para alcanzarlas. Toma en cuenta todo lo que mueve tu dinero: ingresos, gastos, deudas, ahorro, inversiones, seguros, impuestos y retiro.
También se le llama planificación financiera. Son sinónimos: en México se usa más "planeación" y en otros países de habla hispana, "planificación".
Cuando buscas el término en Google, aparecen dos cosas distintas:
- Planeación financiera empresarial: presupuestos, flujo de caja y proyecciones de una empresa.
- Planeación financiera personal: las decisiones de dinero de una persona o una familia.
Esta guía trata de la segunda. Si tienes un negocio, vale la pena hacer las dos, porque tus finanzas personales y las de tu empresa se afectan entre sí.
Objetivos de la planeación financiera
Una buena planeación financiera persigue seis objetivos, en este orden de prioridad:
- Proteger tu ingreso. Tu capacidad de generar dinero es tu activo más valioso. Si una enfermedad o un accidente la detiene, todo el plan se cae.
- Tener un colchón para imprevistos. Un fondo de emergencia evita que un gasto inesperado se convierta en deuda.
- Cubrir los riesgos grandes. Un hospital, una incapacidad o tu fallecimiento no deberían destruir el patrimonio de tu familia.
- Asegurar tu retiro. Decidir hoy cuánto necesitas para vivir cuando dejes de trabajar y cómo vas a juntarlo.
- Cumplir metas de vida. La universidad de tus hijos, tu casa, un año sabático o abrir tu propio negocio.
- Pagar solo los impuestos que te corresponden. Usar las deducciones y estímulos que la ley te da.
El orden importa. Invertir para el retiro sin fondo de emergencia ni seguro es construir un segundo piso sin cimientos.
Importancia de la planeación financiera: por qué ganar bien no basta
Entre más ganas, más fácil es creer que no necesitas un plan. En la práctica pasa lo contrario:
- Tu estilo de vida crece con tu ingreso. Cada aumento se convierte en un gasto fijo nuevo, y el ahorro no sube al mismo ritmo.
- Tu familia depende más de tu ingreso. Colegiaturas, hipoteca y seguros suponen que vas a seguir ganando lo mismo durante años.
- Pagas más impuestos. Con una tasa marginal de 30% o más, no aprovechar deducciones te cuesta decenas de miles de pesos al año.
- Tu pensión no va a alcanzar. Para muchos profesionistas, lo que junten en su Afore cubrirá solo una parte de su nivel de vida actual.
La importancia de la planeación financiera no está en hacerte rico de golpe. Está en que un solo evento no te quite lo que construiste y en que tu dinero trabaje hacia metas que tú elegiste.
Etapas de la planeación financiera
La planeación financiera tiene cuatro etapas. Responden a la pregunta que Google muestra con más frecuencia sobre el tema:
- Diagnóstico. Dónde estás hoy: cuánto ganas, cuánto gastas, qué debes, qué tienes y qué protección tienes.
- Definición de metas. Qué quieres lograr, cuándo y cuánto cuesta. Una meta sin número ni fecha es un deseo.
- Diseño de estrategias. Las rutas para llegar a tus metas: cuánto ahorrar, en qué instrumentos, qué seguros, qué deducciones. Casi siempre hay más de una ruta posible.
- Implementación y seguimiento. Poner el plan en marcha y revisarlo al menos una vez al año, o cuando tu vida cambie (un hijo, un cambio de trabajo, un negocio nuevo).
Cómo hacer una planeación financiera en 5 pasos
Estos cinco pasos convierten las etapas en acciones concretas. Puedes empezar hoy con una hoja de papel o una hoja de cálculo.
Paso 1. Haz tu radiografía financiera
Anota dos números:
- Tu flujo mensual: cuánto entra y cuánto sale en promedio, revisando 3 meses de estados de cuenta. No adivines: el gasto real casi siempre es mayor al que crees.
- Tu patrimonio neto: lo que tienes (ahorro, inversiones, Afore, casa, auto) menos lo que debes (hipoteca, tarjetas, créditos).
Agrega una lista de tu protección actual: ¿tienes seguro de gastos médicos propio o solo el de tu empresa? ¿Seguro de vida? ¿Quién depende de tu ingreso?
Paso 2. Define metas con número y fecha
Convierte cada objetivo en una meta medible. Por ejemplo:
- "Retirarme a los 60 con un ingreso equivalente a $60,000 mensuales de hoy."
- "Tener $1,200,000 para la universidad de mi hija en 2038." Te ayudamos a calcularla en nuestra guía de seguro educativo.
- "Tener 6 meses de gastos en mi fondo de emergencia antes de diciembre."
Paso 3. Protege antes de invertir
Antes de buscar rendimientos, cubre tres frentes:
- Fondo de emergencia: entre 3 y 6 meses de gastos fijos si eres empleado; más cerca de 6 si eres independiente o tu ingreso varía.
- Gastos médicos: un seguro de gastos médicos mayores propio, que no dependa de tu empleo y cuya prima además es deducible.
- Vida e invalidez: si alguien depende de tu ingreso, un seguro de vida que cubra sus gastos y metas si llegas a faltar. Si quieres una referencia de precios, revisa cuánto cuesta un seguro de vida.
Paso 4. Diseña tu estrategia de ahorro, retiro e impuestos
Ahora sí: decide cuánto ahorrar para cada meta y en qué instrumento, cuidando el plazo y los impuestos.
- Retiro: un PPR deducible puede devolverte entre 23% y 34% de lo que aportas, según tu ingreso. Te lo explicamos en cuánto te devuelve el SAT por un PPR.
- Impuestos: revisa qué deducciones personales estás dejando de aprovechar.
- Metas de mediano plazo: usa instrumentos que puedas retirar sin penalización cuando los necesites.
Paso 5. Automatiza y revisa una vez al año
Programa tus aportaciones el día que cobras para no depender de la fuerza de voluntad. Agenda una revisión anual de tu planeación financiera, idealmente antes de diciembre, cuando todavía puedes hacer aportaciones deducibles del año.
¿La regla 50/30/20 funciona para tu planeación financiera?
La regla 50/30/20 sugiere destinar 50% de tu ingreso a necesidades, 30% a gustos y 20% a ahorro. Es un buen punto de partida si nunca has tenido un presupuesto.
Para profesionistas con ingresos altos se queda corta: con un ingreso alto, ahorrar solo 20% suele ser poco para mantener tu nivel de vida en el retiro. Úsala como piso, no como meta.
Ejemplo de planeación financiera: una familia de Monterrey, dos estrategias
Caso ilustrativo con cifras aproximadas. No son clientes reales.
Luis (42) es director comercial y gana $900,000 al año. Ana (39) es arquitecta independiente y gana $500,000. Tienen dos hijos de 8 y 11 años, una hipoteca y su gasto familiar ronda los $70,000 al mes.
Diagnóstico:
- Fondo de emergencia de 2 meses (debería ser de al menos 6, por el ingreso variable de Ana).
- Gastos médicos solo por la prestación de la empresa de Luis: si cambia de trabajo, la familia queda sin cobertura.
- Sin seguro de vida, aunque toda la hipoteca depende del ingreso de Luis.
- Retiro: solo la Afore de Luis. Ana no tiene ningún ahorro para su retiro.
- No aplican deducciones personales más allá de la hipoteca.
Con el mismo ingreso, hay al menos dos caminos razonables:
| Estrategia A: protección primero | Estrategia B: retiro e impuestos primero | |
|---|---|---|
| Año 1 | Fondo de emergencia a 6 meses, seguro de gastos médicos familiar propio y seguro de vida para Luis | PPR deducible para Luis ($90,000 al año) y fondo de emergencia a 4 meses |
| Año 2 en adelante | PPR para ambos y ahorro para la universidad | Seguro de gastos médicos familiar, seguro de vida y PPR para Ana |
| Ventaja | Si algo pasa en el año 1, la familia está cubierta | El PPR de Luis le genera una devolución de unos $27,000 desde el primer año |
| Riesgo | Tarda más en empezar a ahorrar para el retiro | Si hay un evento de salud o un fallecimiento antes del año 2, quedan expuestos |
Ninguna es "la correcta" en abstracto. Depende de la salud de la familia, la estabilidad del empleo de Luis y qué tan tolerantes son al riesgo. Por eso una buena planeación financiera no te da una respuesta, te da opciones con sus consecuencias para que tú decidas.
Errores comunes en la planeación financiera personal
- Empezar por la inversión. Buscar el mejor rendimiento antes de tener fondo de emergencia y seguros.
- Depender del seguro de gastos médicos de la empresa. Te protege mientras tengas ese trabajo, no más. Revisa al menos su deducible, coaseguro y tope de coaseguro.
- Planear solo con el ingreso de uno. Si los dos trabajan, los dos necesitan protección y retiro.
- Ignorar los impuestos. Dos planes con el mismo ahorro pueden costarte muy distinto en ISR.
- Hacer el plan una vez y olvidarlo. Tu vida cambia; tu planeación financiera también debe cambiar.
- Copiar la estrategia de alguien más. Lo que le funcionó a tu colega puede no servirte con tu edad, tu familia y tu régimen fiscal.
¿Puedes hacer tu planeación financiera solo o necesitas un asesor?
Puedes empezar solo: los pasos 1, 2 y 5 de esta guía no requieren ayuda. Una app o un planificador financiero en Excel te sirven para ordenar tus gastos.
Donde un asesor financiero independiente marca la diferencia es en los pasos 3 y 4: cuánta protección necesitas, qué instrumentos combinar y cómo hacerlo pagando menos impuestos. Ahí entran variables que cambian el resultado: tu régimen fiscal, tu edad, tus dependientes y tus planes de vida.
Un buen asesor no te vende un producto: te muestra al menos dos caminos y te explica qué ganas y qué arriesgas con cada uno.
Preguntas frecuentes sobre planeación financiera
¿Qué es la planeación financiera?
Es el proceso de analizar tu situación económica, definir metas concretas (protección, retiro, educación, patrimonio) y diseñar estrategias para alcanzarlas con tus ingresos, ahorro, seguros e impuestos.
¿Cuáles son las etapas de la planeación financiera?
Son cuatro: diagnóstico de tu situación actual, definición de metas con número y fecha, diseño de estrategias, e implementación con seguimiento al menos una vez al año.
¿Cuáles son los objetivos de la planeación financiera?
Proteger tu ingreso, tener un fondo de emergencia, cubrir riesgos grandes como un hospital o un fallecimiento, asegurar tu retiro, cumplir metas de vida y pagar solo los impuestos que te corresponden.
¿Planeación financiera y planificación financiera son lo mismo?
Sí. Son sinónimos. En México se usa más "planeación financiera" y en otros países de habla hispana, "planificación financiera".
¿Cada cuánto debo revisar mi planeación financiera?
Al menos una vez al año, idealmente antes de diciembre para aprovechar las aportaciones deducibles del ejercicio. También cuando tu vida cambie: un hijo, un cambio de trabajo, un negocio o una herencia.
¿Cuánto cuesta hacer una planeación financiera?
Depende del asesor. En Mi Seguro Facilito, la sesión de diagnóstico con David Ramírez es confidencial, dura 30 minutos y no tiene costo. Al final recibes mínimo dos estrategias a tu medida.
Tu planeación financiera empieza con un diagnóstico
Ahora ya sabes qué es la planeación financiera, cuáles son sus etapas y cómo dar los primeros pasos. Lo que una guía no puede hacer es ver tus números y decirte qué camino te conviene.
Eso es lo que hace David en una sesión de diagnóstico: revisa tu situación real, tus metas y tu régimen fiscal, y te entrega mínimo 2 estrategias a tu medida, con lo que ganas y lo que arriesgas en cada una.
David Ramírez Agenda abierta · Planeación financiera personalizada
Da clic para ir a la agenda oficial de David y elegir tu horario.
Quiero mi planeación financiera¿Aún investigando? Descarga gratis la Guía de Planes de Retiro
Este contenido es informativo y no constituye asesoría fiscal ni recomendación de inversión. Los ejemplos son ilustrativos. Consulta tu caso con un especialista.